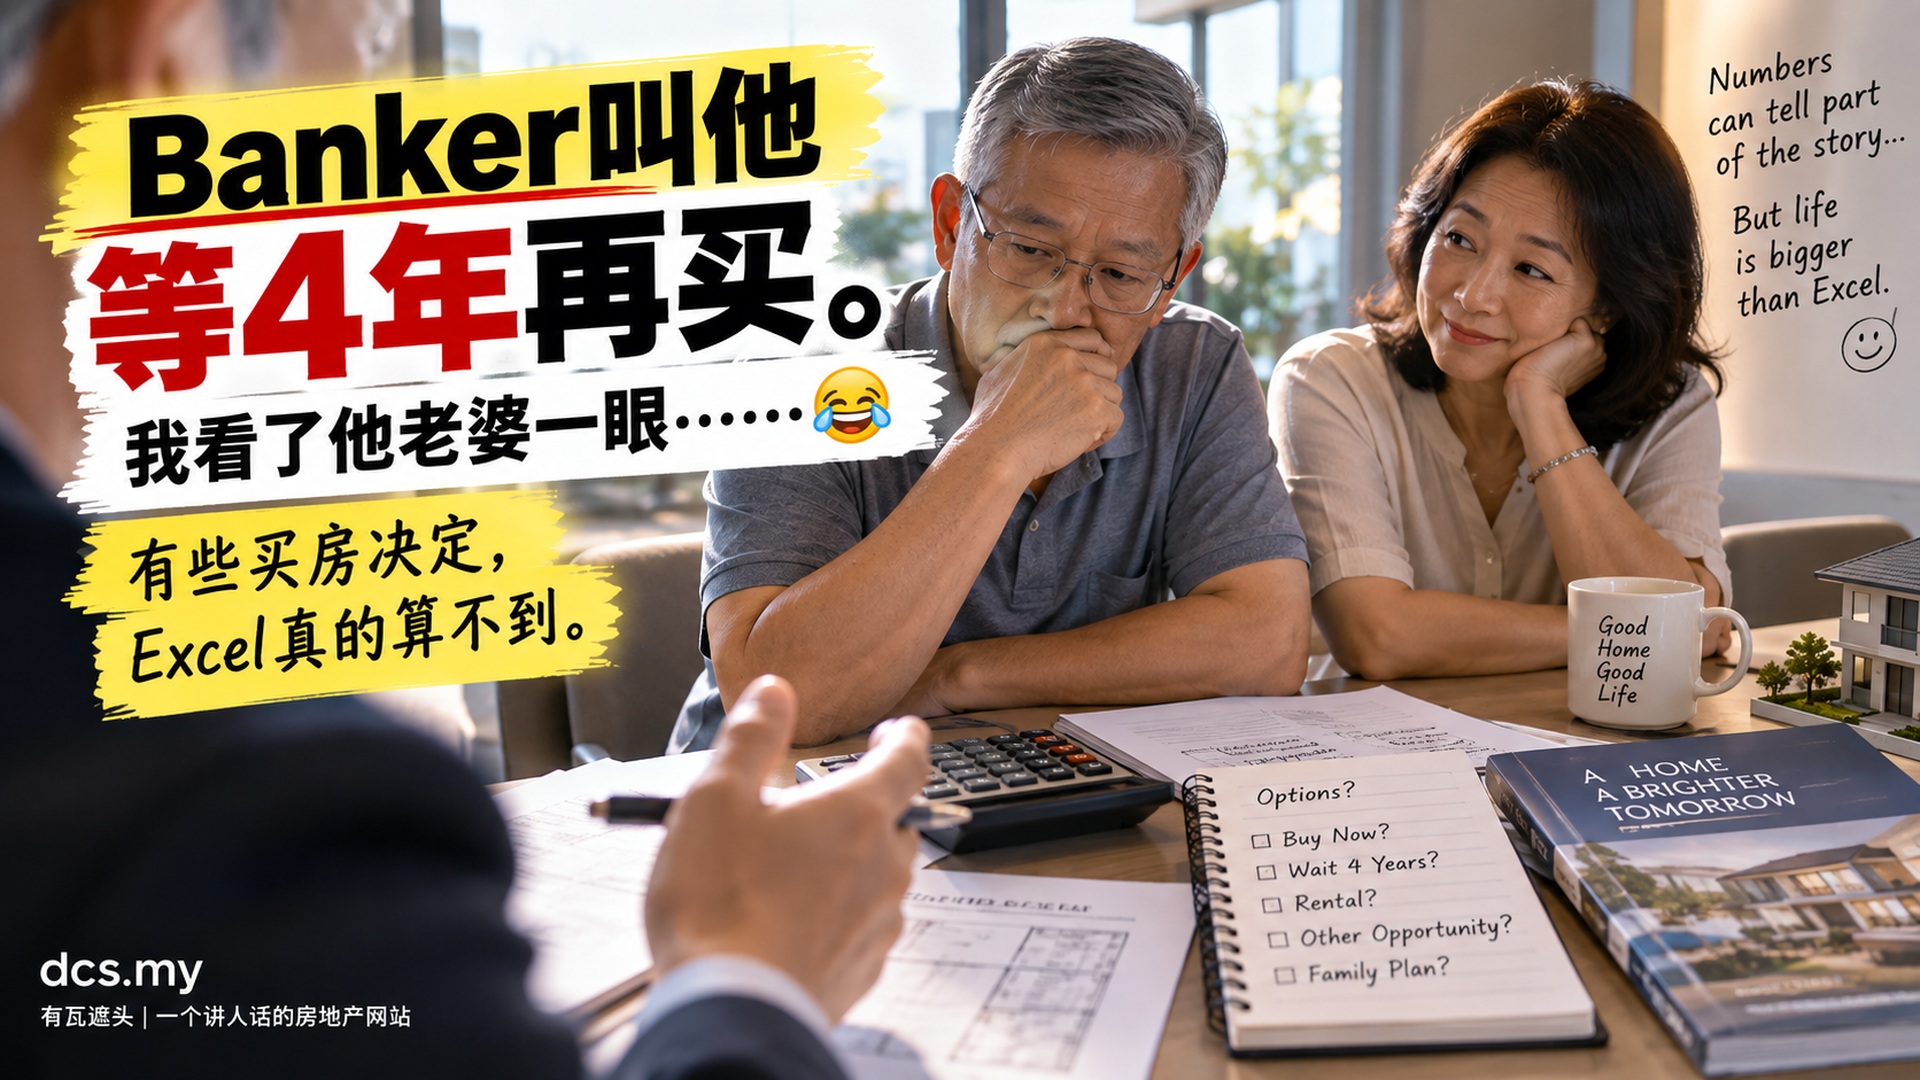
这次 Banker 没有错,Uncle 也没有错。只是买房,有时候真的有两本账。
一本是 Excel 算得到的:现金流、资金回报、progressive payment、opportunity cost。另一本是 Excel 很难替你定价的:你想要的单位、家人的感受、时间,还有未来几年对一间新家的期待。
不是哪一本比较重要。是两本都要算。
为保护顾客隐私,本文对年龄、资产细节及部分可识别资料作了模糊化处理;故事核心、对话逻辑与买房决定来自 Alan 的真实前线经历。
☕ 第一杯茶还没喝完,Uncle 就说:“Alan,我想 cancel。”
前几天,一位六十多岁、已经跟我买了一间接近 RM900k New Project 的 Uncle,突然 call 我出来喝茶。
这个 Uncle 是 Cash Buyer,没有贷款问题。项目还要大概四年才建好。
坐下来没多久,他就跟我讲:
Woiiii。😂 做 sales 的听到这句,茶突然都没有味道了。
🏦 原来 Banker 帮他算了另一笔账
Uncle 跟我说,他的 Banker 建议他:既然手上有足够 Cash,不如不要现在买在建中的项目。
原因也很直接。住宅 New Project 在适用的 progressive-payment 安排下,购房款通常会随着建筑工程达到相应阶段而分批支付。也就是说,项目一路建,资金也一路出去。
Uncle 手上的钱本来有自己的存款/资金安排和回报。他自己算给我看,如果继续让更多资金留在原本安排里,四年累积下来的差额可以很大。
既然四年后才拿屋,为什么不让 Cash 继续工作?等项目完成后,再看有没有合适的 completed unit,一次过 Cash Buy。
如果纯粹开 Excel 来看,这个 logic 不是没有道理。
📊 Uncle 的回报数字,我没有拿来当市场事实
Uncle 当时有给我看自己的资金情况,也讲了他自己的回报算法。但那是他的个人账户、个人产品和个人计算,不代表一般 Fixed Deposit 的市场回报,更不是我可以拿来告诉其他买家“银行 FD 就有这个 rate”。
😂 然后轮到我保住这单 Sales
我当然不会一听 Banker 讲完就跟 Uncle 说:“好咯 Uncle,cancel 咯。” Woiiii,我也是做 sales 的好吗。🤣
但我也不能为了保住一单,就跟他讲资金回报不重要。所以我先从买房本身跟他谈。
今天你选到的楼层、方向、位置,到 completed 的时候未必还有。现在项目阶段有的 package / transaction incentives,未来 completed inventory 也未必一样。这些都是真实要一起算的 trade-off。
Uncle 听完,很淡定:
Woiiii。第一招,失败。😂
👀 然后我看了一下坐在旁边的老婆
Uncle 太太从头到尾都坐在旁边听。当 Uncle 越讲越认真,准备为了那笔资金回报把屋 cancel 掉的时候……
我看到她的脸开始黑了。😂
因为他现在面对的,不完全是一道数学题。
❤️ 我最后跟 Uncle 讲的,不是钱
“Uncle,你当然可以等四年。”
“但你今天买下来,你老婆从今天开始就有一样东西可以期待。”
等它起。等它一层一层建起来。想以后怎样住。想怎样装修。
四年里面,两个人一直有一个属于自己的东西在前面等着。
“这些开心和期待,你四年后才拿 Cash 出来,是买不回今天这四年的。”
钱当然重要。但有些东西,真的不在 Excel 里面。
🤣 然后 Uncle 看看老婆,再看看我
他静了一下。最后讲了一句:
Woiiiii。😂😂😂 那杯茶突然又有味道了。

📒 买屋,其实有两本账
第一本:Excel 算得到的账
Cash Flow、Progressive Payments、Opportunity Cost、资金回报、当下 package / transaction costs。
第二本:Excel 很难替你定价的账
你真正喜欢的 unit、方向、时间、家人的 preference,以及拥有一个未来新家的期待感。
重点是:如果你只算钱,也可能漏掉自己真正买屋的原因。
⚖️ 有瓦遮头怎么看?
Banker 没有错。他的工作就是提醒顾客资金效率、流动性和 opportunity cost。
Uncle 也没有错。很大的潜在资金差额,当然值得认真考虑。
而我作为卖这间屋的 agent,也必须承认:我有 sales interest。 所以我更不能把“家人的开心”包装成一个人人都应该继续买的理由。
最后真正应该决定的人,还是买家自己。
如果两本账算完,你觉得这四年的期待根本不值那个 opportunity cost——那就不要买。
但如果你清楚知道自己放弃什么,仍然觉得今天锁定这个 unit、跟家人一起期待未来的家值得——那也是一种真实的 value。
Alan 多嘴一句 🗣️
做房地产十多年,我越来越觉得,买屋最难的不是 Calculator。Calculator 我们可以算。
时间、选择、家人的感受、期待——每个人给它的价值都不一样。
所以买屋可以算到最后一粒仙。但人生,不一定。😂
💬 如果是你,你会听 Banker 等四年,还是现在锁定喜欢的 unit?
这题没有标准答案,我反而想看大家怎样算自己的“两本账”。
你现在看的屋,到底值不值得今天买?
不要只看 sales package,也不要只听一句“以后会涨”。把价格、unit、自己的资金情况和你真正担心的东西丢给 Alan,我们一起把两本账拆开。
🟢 跟 Alan 讲两句故事说明 / 事实边界
- 真实顾客故事:核心情节来自 Alan 与顾客的真实前线会面;年龄、资产细节及可识别资料已适当模糊化。
- 资金回报:顾客个人所述回报率没有被当成一般市场 Fixed Deposit rate,也不构成投资建议。
- Progressive Payment:在适用的新盘 SPA / payment schedule 下,purchase price 可随 certified construction stages 分期支付;具体安排以个别项目、SPA 与正式文件为准。
- Package / transaction incentives:本文不把“free legal fees”当作统一或永久权益;任何费用承担、rebate、package 与法律服务安排均须以项目当时正式文件及适用法律为准。
本文不是在建议买家忽略 Banker 或 financial planning。故事讨论的是 financial value 与 personal/life value 如何同时被考虑。