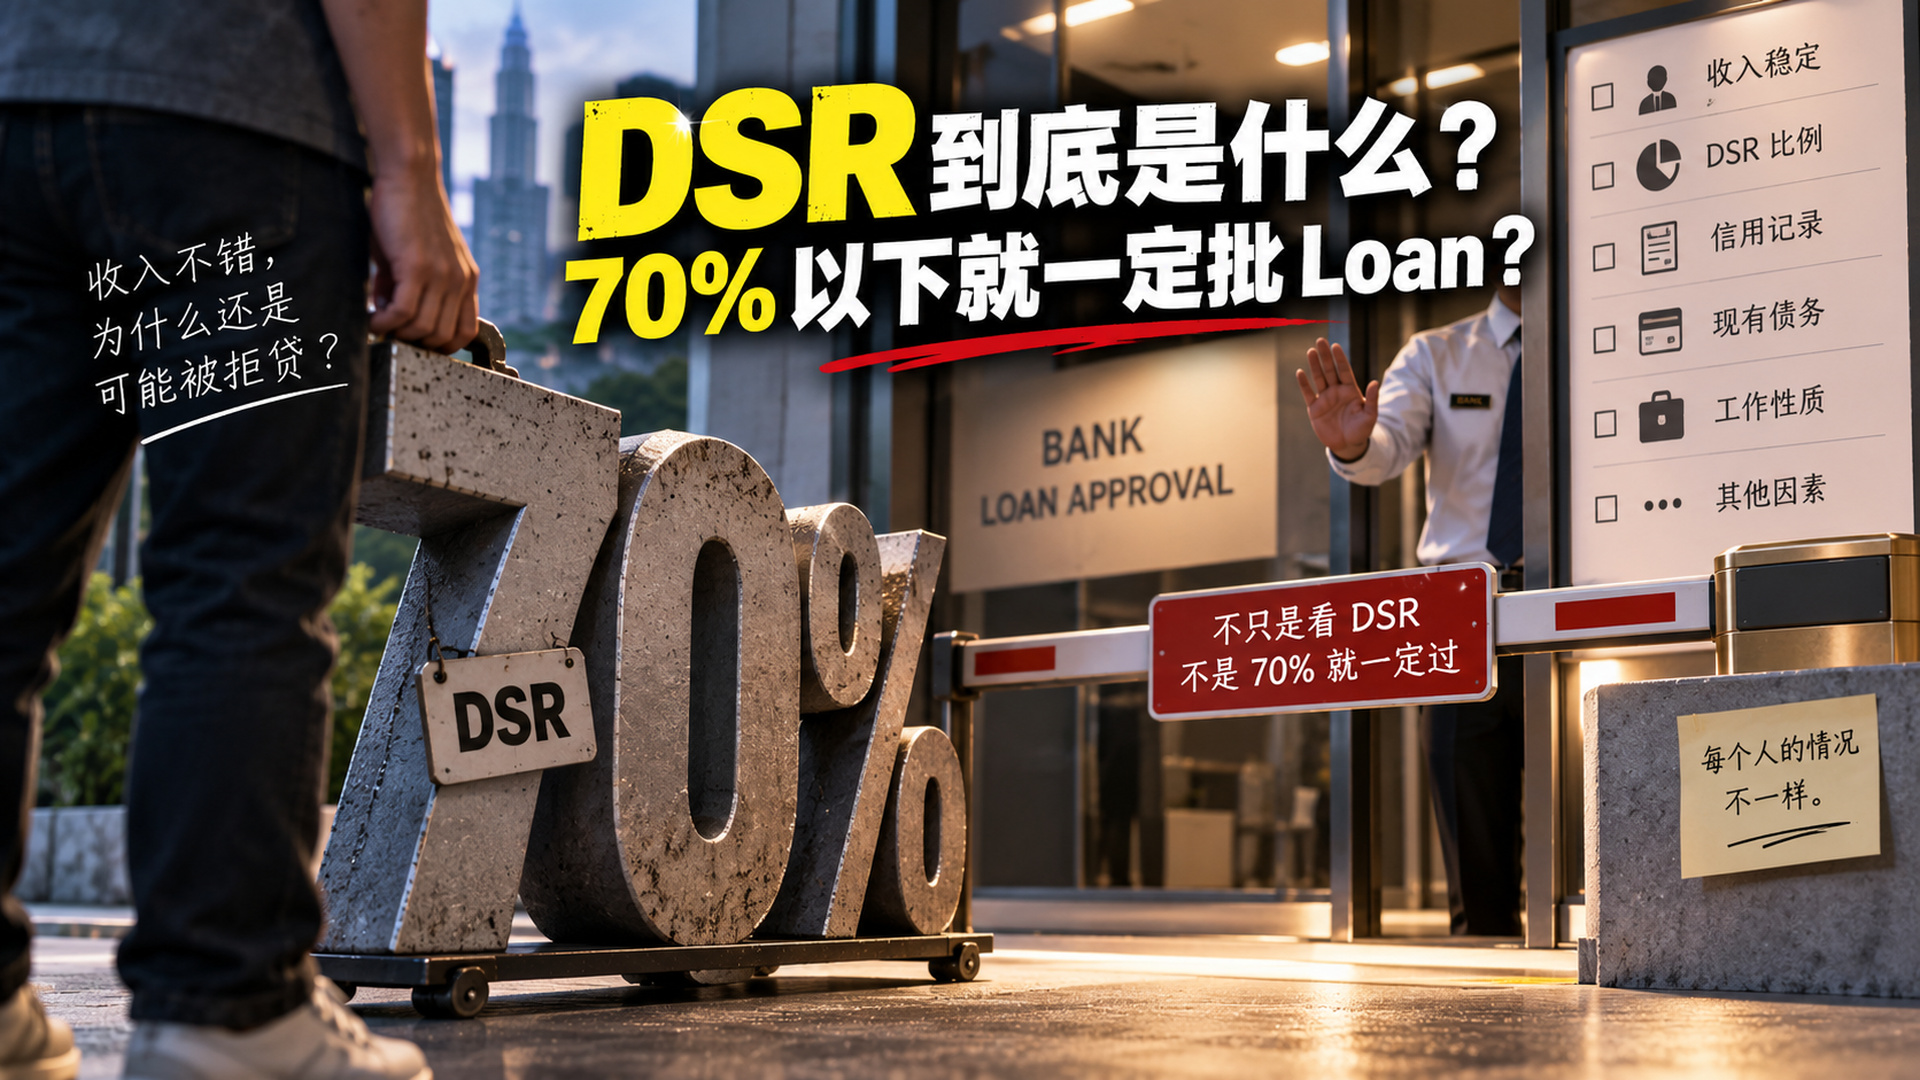
DSR 到底是什么?
70% 以下就一定批 Loan?
DSR 可以帮你看每个月有多少收入已经被债务 commitments 吃掉。但最重要的一句先讲:70% 不是全马银行统一的“安全线”。
30 秒先讲懂
DSR = Debt Service Ratio。简单理解,就是把你每个月需要承担的债务还款,跟可用于评估的收入放在一起看。BNM 要求金融机构做 prudent affordability assessment,并考虑收入和债务 obligations;但实际审批不是拿一个全国统一的 70% cut-off 一刀切。
DSR 到底在看什么?
你可以先把它理解成一支“债务压力温度计”。数字越高,代表每个月收入里面,被现有债务和新增 housing instalment 占掉的比例越大。
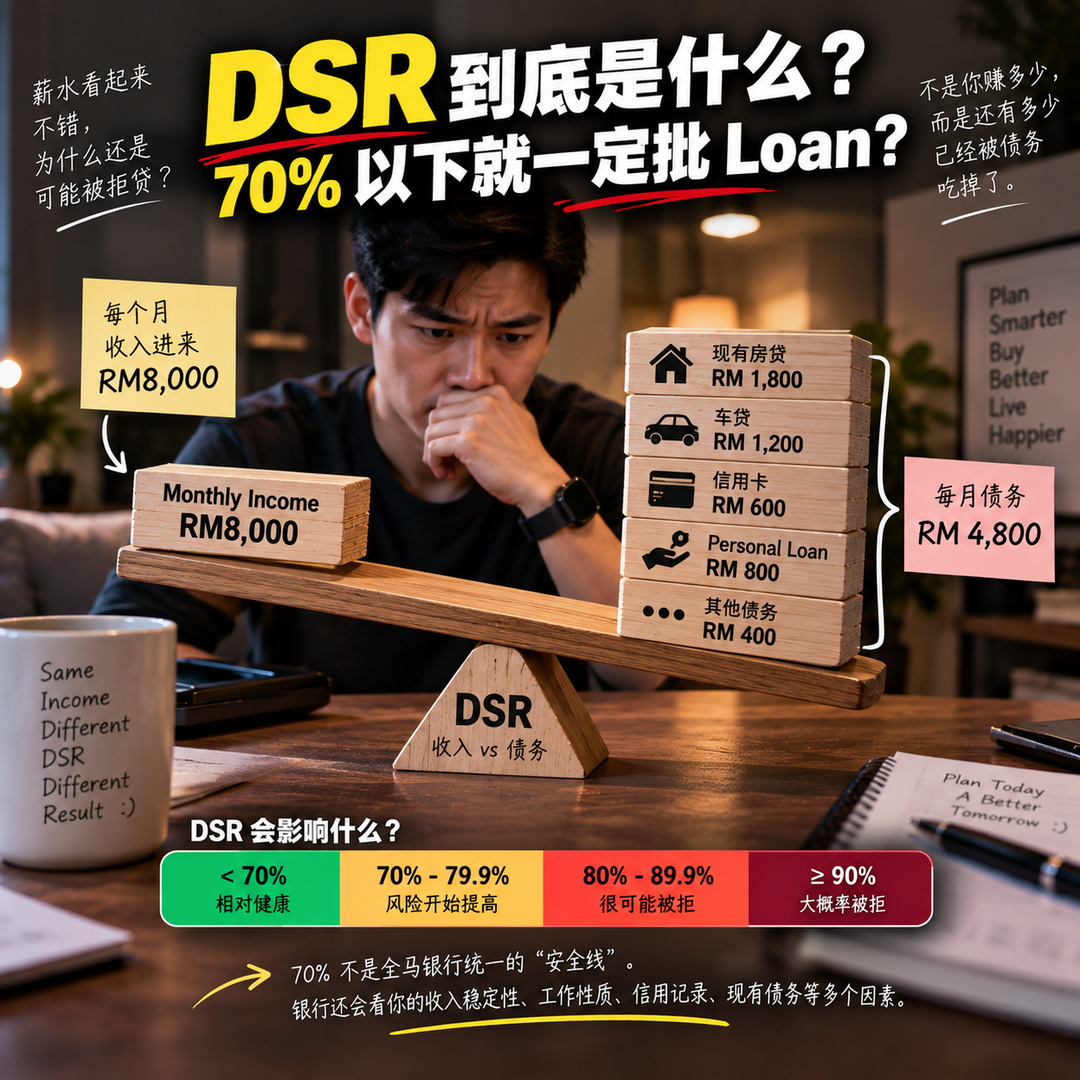
比如你月入 RM8,000,不代表 RM8,000 全部站在门口等你拿去供屋。 Car loan、personal loan、existing housing loan、信用卡相关 commitments 等,可能已经先排队拿号码了。😂
所以 DSR 不是只问“你赚多少”,而是一起看:你赚多少 + 你已经背着多少。
为什么两个人都是 RM8,000,结果可以差很远?
A 的现有 monthly commitments 很轻;B 可能已经有车贷、personal financing 或其他债务。即使两个人收入一样,加入同一笔新 housing instalment 后,整体 debt pressure 也可以完全不同。
两个人一起去爬楼梯,体重一样,不代表背包一样重嘛。一个空手上楼,一个背着几袋米。😂
DSR 很像先看看那个“背包”有多重。所以顾客只告诉我薪水,然后问“Alan,我可以买多少钱?”——我不会只凭薪水就拍一个数字给你。
那为什么不能讲“70% 以下 sure approve”?
因为 BNM 的 responsible financing framework 要求金融机构采用 prudent DSR / affordability assessment,并考虑借款人的收入与债务 obligations。实际银行仍会按自己的 credit assessment、可认定收入、commitment treatment、申请人资料和产品政策作判断。
⚠️ 最多人搞错
“69% = pass,71% = reject。”
不是这样。一个 percentage 可以帮助你理解 debt pressure,但不能冒充银行的最终 credit decision。BNM 近年的 Financial Stability Review 也会用不同 DSR 指标观察 household borrowers 的风险与偿债能力;这不等于宣布一条给所有银行、所有申请人的统一 approval cut-off。
比如学校体检量到一个数字,是提醒你要注意,不是法官敲锤说“你的人生 pass / fail”。 😏
所以我们自己的「有瓦 DSR Indicator」也是这样用:帮你看预算压力、知道什么时候应该停下来重算,不是拿来假装银行 Credit Officer。
🧭 有瓦 DSR Indicator 怎么看?
📌 重要:这四档是「有瓦 DSR Indicator」的个人 budget / debt-pressure practical reference,不是任何一家银行统一的 DSR approval guideline。
真正要问的,不只是“银行批不批”。
贷款申请当然重要,但买房是几十年的 monthly commitment。一个更实际的问题是:供完屋以后,你每个月还剩多少空间处理吃饭、家庭、保险、储蓄、突发开销和生活。
Bank 可以研究“借不借给你”;你自己还要研究“借了以后,我过得爽不爽”。😂
这两个答案,有时候真的不是同一个答案。
🧮 直接算自己的 DSR。
输入 gross monthly income、existing monthly commitments 和预计的新 housing instalment,先看看自己落在哪一个有瓦 DSR 区间。需要时也可以试 Joint Applicant scenario。
📚 资料与更新时间
本篇依据 Bank Negara Malaysia 关于 responsible financing / prudent debt service ratio 的公开资料,以及 BNM Financial Stability Review 对 household debt-servicing capacity 的资料整理。银行实际 credit assessment、income recognition 与 commitment treatment 会因金融机构、申请人及产品而异。
最后更新:2026年9月2日。
你的 DSR 算出来有点紧?
不用先自己吓自己。把房价、预计 instalment、收入和主要 commitments 整理好,再看有没有更实际的 budget / project scenario。
💬 WhatsApp Alan 看我的情况