你供得起Loan,不代表你的Homeownership Budget已经算完。
很多首购族买房前最认真算两粒数字:首期够不够、月供顶不顶得到。拿钥匙以后才发现,房子除了Mortgage,还可能有strata charges、sinking fund、assessment / land-related charges、insurance,以及自己unit的维修和replacement。
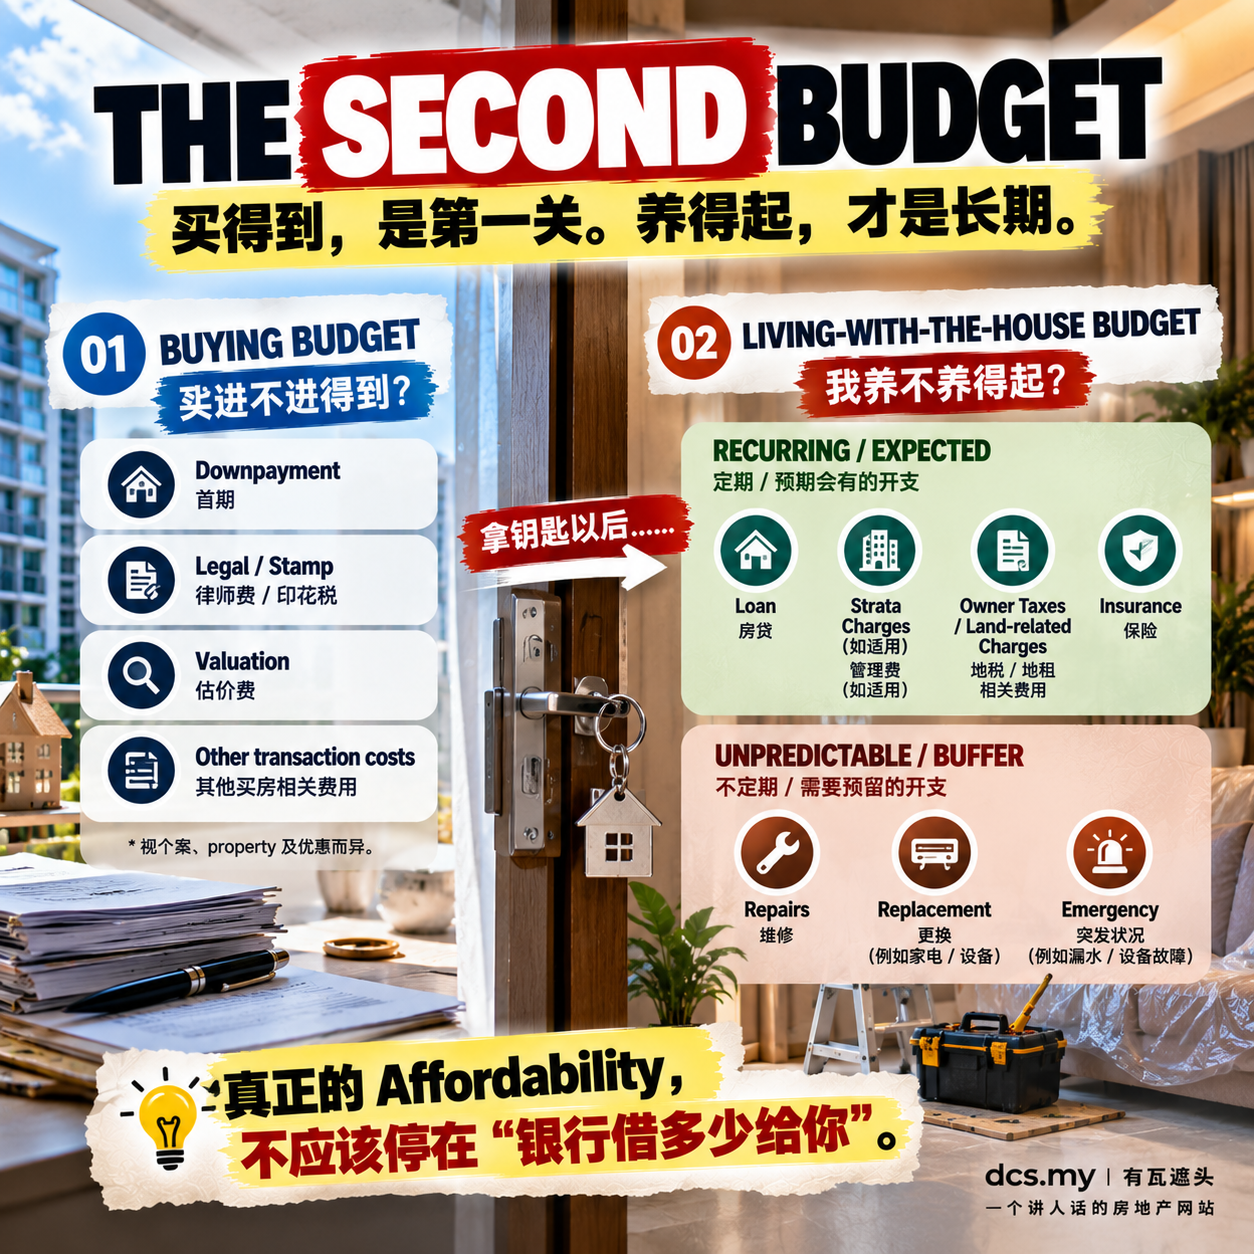
真正健康的Affordability,我会分成两份:BUYING BUDGET|我进不进得到? 和 LIVING-WITH-THE-HOUSE BUDGET|我养不养得起?
买车的人通常知道不能只算car instalment:road tax、insurance、service、tyre、petrol都会来。
不知道为什么买屋的时候,很多人只算loan。😂
🏠 买房前算Mortgage,住进去以后算Homeownership
Mortgage当然是大头,但它不是整间屋唯一会向你伸手的东西。尤其第一次买房,很容易把“银行每个月扣多少”当成“这间屋每个月只花多少”。
这两个数字可以不是同一个数字。
🏢 Condo最容易看到:Loan之外还有长期账单
以西马strata property的法律框架来说,parcel purchaser / proprietor会面对Charges及sinking fund contribution。Sinking fund用于指定的capital / major common-property expenditure,并不是你自己unit的私人维修钱包。
所以每个月交building charges,不代表你家里面aircond、water heater、fridge、cabinet、plumbing或其他own-unit维修自动有人包。
😂 Sinking Fund不是你家Aircond的Emergency Fund
这粒第一次买Condo的人很容易混淆。Common property需要长期大修、replacement或capital expenditure,所以会有sinking fund机制。
讲人话:Sinking fund比较像整栋楼的“长期大维修储备”,不是你自己家电坏了可以拿来claim的私人钱包。
🧮 一个纯教学Case:你以为RM2,000,其实先看到RM2,330
Mortgage
RM2,000 / month
Maintenance / Charges
RM300 / month
Sinking Fund
RM30 / month
目前这三项合计
RM2,330 / month = RM27,960 / year
⚠️ 这是illustrative scenario,不代表任何project实际收费,也不是Malaysia平均maintenance fee。 RM30只是在这个教学例子里用RM300的10%示范sinking-fund概念;实际责任、rate和management stage必须看适用法律、管理阶段及正式账单。
🧾 还有Cukai Taksiran:但不要拿KL数字讲完整个Malaysia
例如Kuala Lumpur,DBKL说明Assessment Tax / Cukai Taksiran是向property owner征收,用于城市服务、maintenance和development。DBKL目前FAQ列出的Residential Building rate为4% of Annual Value;Annual Value是该property合理可取得的估计年度gross rental,不是直接拿你的买价×4%。
DBKL自己的例子:Annual Value RM13,200 × 4% = RM528/year。但这一粒只能当KL / DBKL例子,不能写成Malaysia所有住宅assessment都是4%。
📜 土地 / Parcel相关年度费用也别忘记
产权和所在地不同,owner还可能面对quit rent / land tax、parcel tax等土地相关年度费用。例如Wilayah Persekutuan官方e-Tanah资料本身就有Cukai Tanah / Cukai Petak的查询与缴付框架。
这篇不把它做成税务课。Buyer只需要先记住一句:拿了钥匙,不代表以后只剩bank instalment。
🏡 Landed没有Maintenance Fee,所以比较省?
不一定。很多Landed没有Condo那种每个月regular maintenance bill,但roof、gate、external paint、plumbing、waterproofing、electrical、pest control、garden等维修风险,可能由owner自己直接承担。
不是每间屋都有全部这些项目,也不是每年都会发生,所以我们不会乱写“Landed平均每年维修RMxxxx”。
比较准确的理解是:Condo部分building upkeep被制度化成regular charges;Landed很多maintenance risk由owner自己直接面对。
🔧 真正最容易忘记:屋会老
新屋第一年全部新新。几年以后,aircond、water heater、fridge、washing machine、paint、cabinet、plumbing、waterproofing……可能开始一个一个来找你喝茶。😂
不是说这些东西一定几年就坏,而是房屋和设备都是需要维护、维修与replacement的physical assets。
所以比“我的Loan RM2,100顶得到”更健康的问题是:“如果突然来一笔RM3,000维修,我有没有buffer?” RM3,000同样只是情境例子,不是维修平均数。
💰 有瓦把买房Budget分成两份
① BUYING BUDGET|我进不进得到?
首期、legal / stamp / valuation等transaction costs——视个案、产品与优惠而异。
② LIVING-WITH-THE-HOUSE BUDGET|我养不养得起?
Loan + strata charges(如适用)+ owner taxes / land-related charges + insurance + repairs + replacement + emergency buffer。
Utilities当然也要生活预算,但水、电、internet不是“买屋专属成本”,租屋一样会用。以后做Rent vs Buy比较,不能偷偷只把utilities塞去Buy那边。
📉 银行肯借,不代表你的生活一定舒服
Loan approval回答的是银行愿不愿意按它的credit criteria借钱给你;它不会替你决定买了以后还剩多少cash flow去生活、维修、旅行、照顾家人或应付emergency。
所以真正的Affordability不应该停在:“银行最多借多少给我?”
🚗 为什么买车大家会算,买屋反而忘记?
买车的人很自然会想到service、insurance、road tax、tyre。屋没有dashboard跳出“Service Due”。
屋不会叫你service,但是它会自己选择什么时候坏给你看。😂
🧠 有瓦遮头怎么看?
我不是要用一堆费用吓人不要买房。相反,我更希望Buyer买了以后住得舒服,不是每次management bill来、aircond坏、assessment到期,就觉得“为什么没人告诉我?”
真正的“买得起”,不是只看首期拿不拿得出、银行肯不肯借。是买了以后,你还有钱正常生活,屋需要花钱的时候你也有buffer。
Alan 多嘴一句 🗣️
很多人问:“Alan,我供RM2,000顶得到,可以买吗?”
我会再问一句:“RM2,000供完以后,你的钱包还活着吗?” 😂
屋坏了,你不要跟着坏。
💬 你第一次拿钥匙后,最意外是哪一笔?
Maintenance?Assessment?维修?家电replacement?还是你以前真的以为“月供就是全部”?😂
身边有人正在算“我供得起吗”?
把这篇丢给他。不要只算进场Budget,也算一份住进去之后的Second Budget。
你算的是Buying Budget,还是连Second Budget一起算?😂
把Price、Loan、Project charges和你自己的monthly commitments丢过来。我们先看买了以后cash flow会不会太紧。
🟢 把 Budget 丢给 Alan 去 Calculator 算一算资料来源 / 数据边界
Strata Management Act 2013 [Act 757]:西马strata management framework下的Charges、sinking fund及common-property management责任。本文不把sinking fund简单写成所有阶段“永远固定10%”,具体责任及rate须看适用管理阶段、决议与正式账单。
DBKL Assessment Tax FAQ:Kuala Lumpur Residential Building目前列示4% of Annual Value;Annual Value以合理估计年度gross rental为基础。DBKL示例RM13,200 × 4% = RM528/year。这是KL例子,不代表全Malaysia统一rate。
PTGWP / e-Tanah:Wilayah Persekutuan官方系统提供Cukai Tanah / Cukai Petak相关查询与缴付资料;具体property应按title、所在地与正式bill核实。
教学数字边界:RM2,000 mortgage、RM300 charges、RM30 sinking fund及RM3,000 emergency repair全部为illustrative scenarios,不是市场平均数,也不代表任何project实际收费。