Alan 30 秒先讲结论
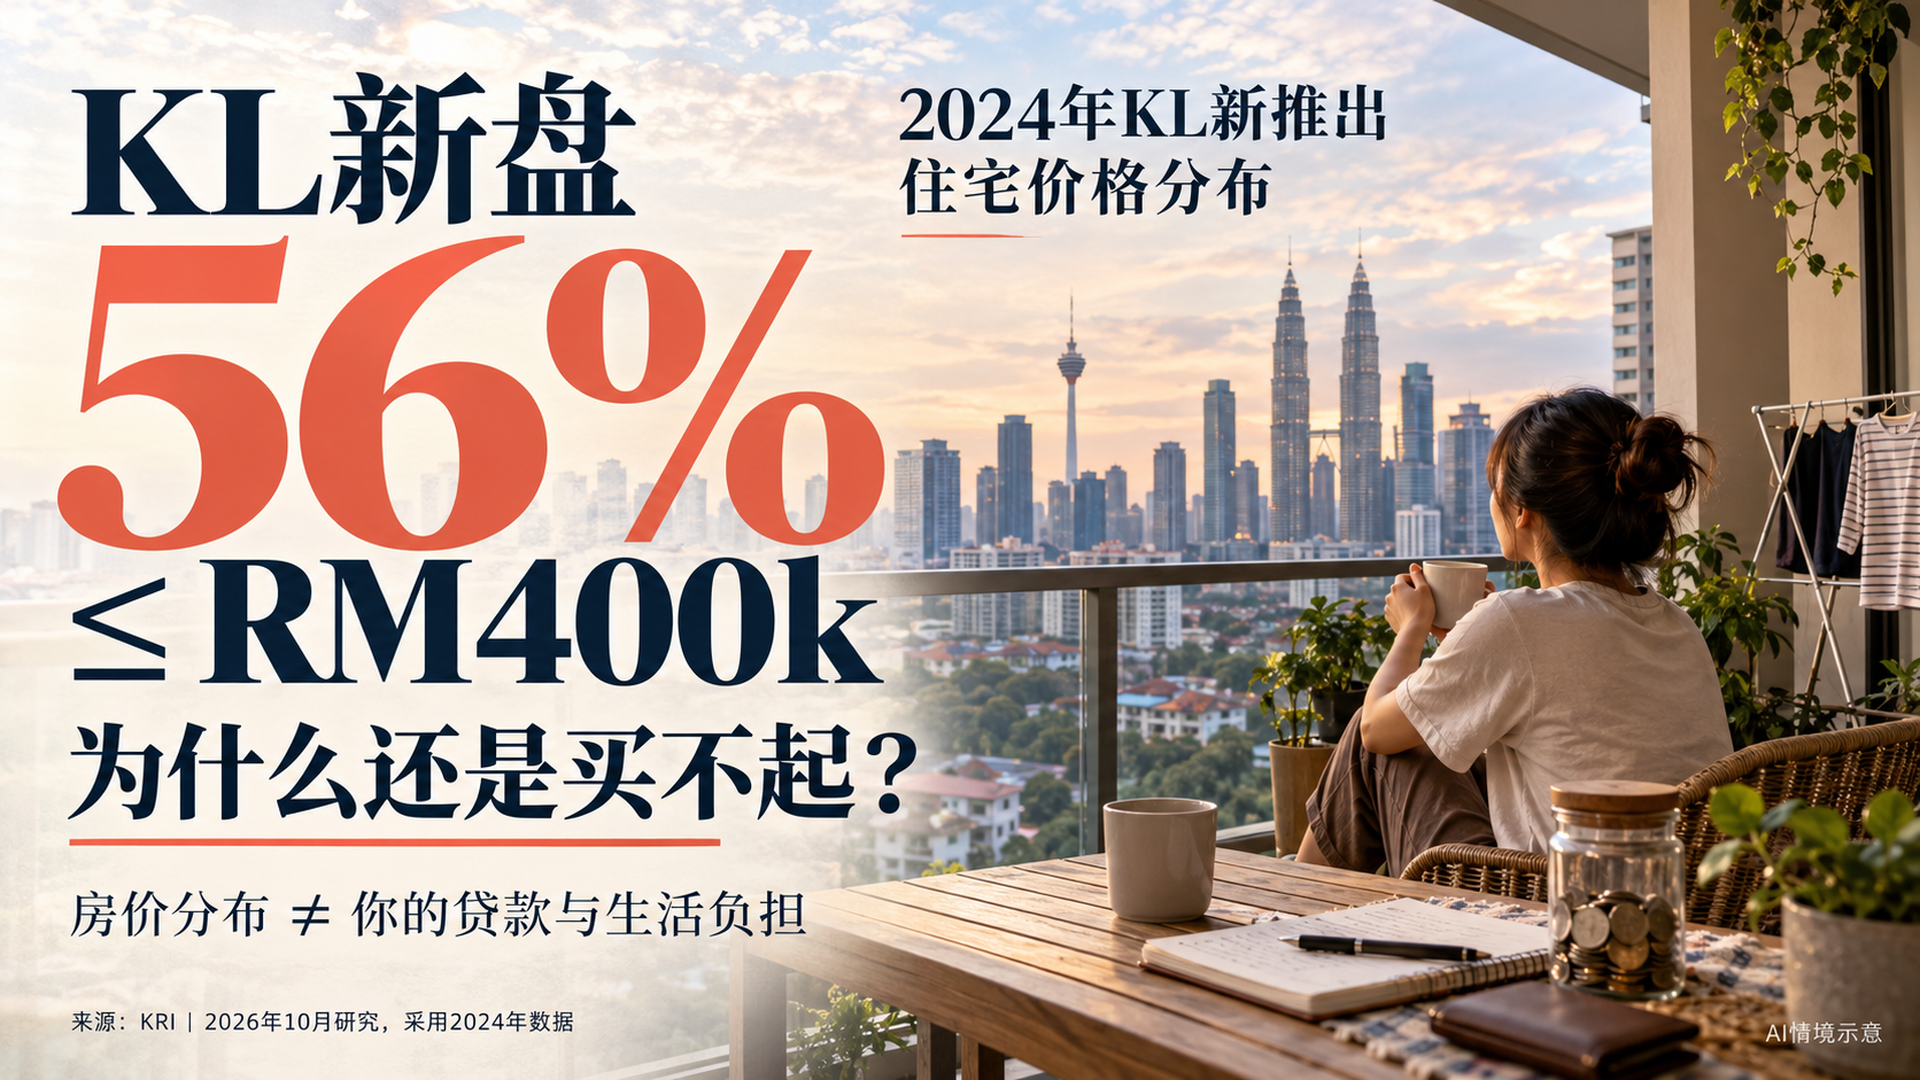
Khazanah Research Institute最新研究发现,2024年KL新推出的住宅单位中,有56%售价在RM400,000或以下。
听起来是不是很不错?
但买家要注意,这个数字不代表KL所有房子都卖RM400k以下,也不代表收入普通的家庭一定能够负担。
因为房价、家庭收入、银行贷款和每月生活开销,是不同的东西。
本文依据原始 Radar 研究资料整理;政策建议、研究统计与正式生效制度必须分开理解。

KRI研究发现什么?
根据KRI对2024年数据的分析:
45%的KL新推出住宅,售价低于RM300,000。
11%的单位,售价介于RM300,001至RM400,000。
合计56%的新供应,售价不超过RM400,000。
KRI认为KL的整体新供应分布与家庭收入分布相对匹配。
不过,这只是市场层面的统计,不代表每个买家都能够找到符合自己需要的单位。
RM400k的屋,真的便宜吗?
假设一间屋售价RM400,000。
如果借90%贷款,贷款额就是RM360,000。
以35年、4%年利率计算,每月供款大约RM1,594。
首期就要准备RM40,000,还没有计算其他购屋费用。
所以有些人虽然能够承担月供,却未必已经存够首期。
也有人有首期,但因为车贷、个人贷款及家庭开销,银行未必批准理想贷款额。
为什么银行肯借,也未必代表供得舒服?
银行审批会考虑收入、债务和信用记录。
但买家自己还要考虑生活。
例如每月供屋之后,还有没有足够的钱应付父母、孩子、交通、保险及紧急储蓄?
这就是贷款资格与实际生活负担之间的分别。
全国情况又怎样?
KRI指出,全国家庭月收入低于RM6,000的群体,占约41.3%。
但只有约9%的新推出住宅,处于该群体按研究基准估算可负担的范围。
因此,不能用KL的56%去概括全马房地产市场。
🧠 有瓦遮头怎么看?
我觉得买家不应该只问:
「现在还有没有RM400k以下的新盘?」
更加应该问:
「这个价格、地点、面积和每月供款,适不适合我的家庭?」
市场上有便宜单位,不代表它一定符合你的生活需要。
Alan 多嘴一句 🗣️
兄弟,RM400k的屋,对月入RM15k的家庭,跟月入RM5k的家庭,根本是两回事。
所以不要看到广告写Affordable,就直接以为自己供得起。
买屋不是看别人觉得便宜不便宜,是看你自己供得舒不舒服。
资料来源与核实说明
原始资料截至2026年10月29日。新闻报道、研究统计及行业建议不等于法律或行政批准;买卖与融资条件以正式文件为准。