OPR 不是你的最终房贷利率。
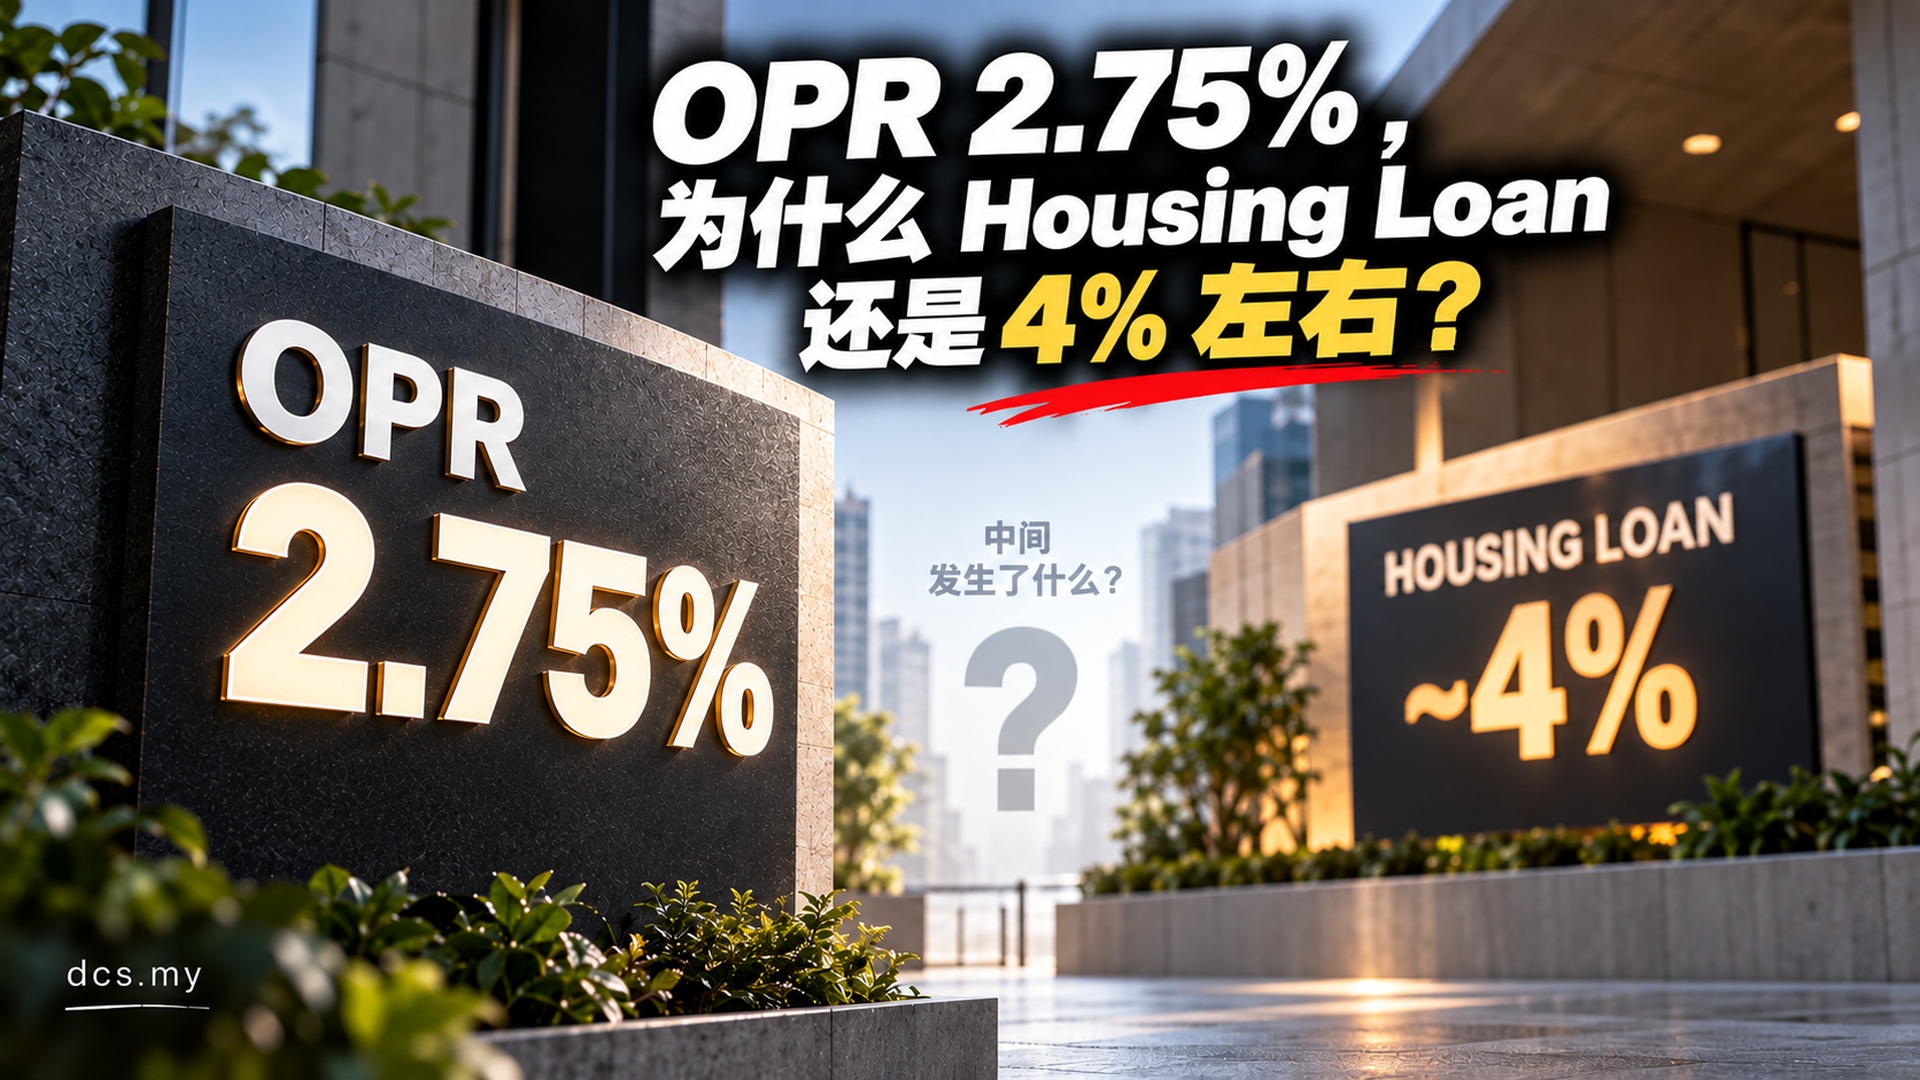
截至 2026年9月1日,BNM OPR 是 2.75%,下一次 MPC decision 是 9月3日。对新的 retail floating-rate loan,SBR 跟 OPR 挂钩;但你真正拿到的 housing loan rate 通常还要加 bank spread,所以 OPR 2.75% 不等于你能借到 2.75%。
发生什么事?
截至 2026年9月1日,Bank Negara Malaysia 的 OPR 维持在 2.75%。2026年1月、3月、5月和7月的 MPC 都维持这个水平;下一次决定日期是 2026年9月3日。
所以很多 buyer 会问一个很合理的问题:“BNM 都写 2.75% 了,为什么我的 housing loan offer 还是 3.x% 或 4%左右?”
答案是:OPR 是货币政策的政策利率,不是银行直接给你的最终 housing-loan rate。
官方资料到底讲了什么?
BNM 的 Reference Rate Framework 规定,自 2022年起,新的 retail floating-rate loans 使用 Standardised Base Rate(SBR) 作为共同 reference rate,而 SBR 只跟 OPR 挂钩。
但最终贷款定价还有 spread。BNM 列出的因素包括 borrower credit risk、liquidity risk、operating costs、profit margin 等。因此可以很粗略地理解为:
你的 floating housing-loan rate ≈ SBR / OPR + bank spread。
另外,BNM 在 2026年3月更新 Reference Rate Framework,Phase 1 已从 2026年7月1日 生效,要求银行更及时把 reference-rate changes 反映到 floating retail loan 的 monthly instalments,并提供更清楚的调整通知。
这跟买房的人有什么关系?
这会直接影响你比较 bank offer 的方法。Loan approved、approved amount、loan margin 和 interest rate 是不同的东西。
如果 OPR 改变,floating-rate housing loan 的 rate / monthly instalment 一般也会跟着传导;但 fixed-rate loan 的机制不同。至于你个人会变多少,要看 outstanding balance、剩余 tenure 和具体 loan terms。
🗣️ 有瓦讲人话
BNM 写 2.75%,你打开 loan offer:4%左右。
Woiiii,中间那 1% 多谁拿去了?🤣
不是 OPR 神秘失踪。简单讲,OPR / SBR 是“底”,银行还会在上面加 spread。不同银行、不同 borrower profile,最后拿到的价就可以不一样。
Alan 怎么看?
买楼不要看到 bank 讲 “loan approved” 就开心到 rate 都没看。批到是一回事,批得漂亮又是另外一回事。
尤其你同时拿到两三间 bank offer 时,不要只看谁先 WhatsApp 你“恭喜批准”。把 rate、margin、tenure、flexi 条件和 monthly instalment 放在一起看,才是你真正要供几十年的账。
资料来源
- BNM|OPR Decisions
- BNM|2026 MPC Meeting Schedule
- BNM|Reference Rate Framework
- BNM|Revised Reference Rate Framework / SBR
有瓦遮头会尽量链接官方或原始资料;分析与表达为有瓦原创,不把媒体文章换几个字当自己的。
这篇有帮到你吗?
觉得有用就点一下。身边刚好有人在烦买房,也可以顺手丢给他。🤣
看完还是不确定?把你的情况丢给 Alan。
不用写长篇作文。告诉我你在看什么、预算大概多少、卡在哪里,我从你的问题开始讲。
WhatsApp Alan 问一下 →