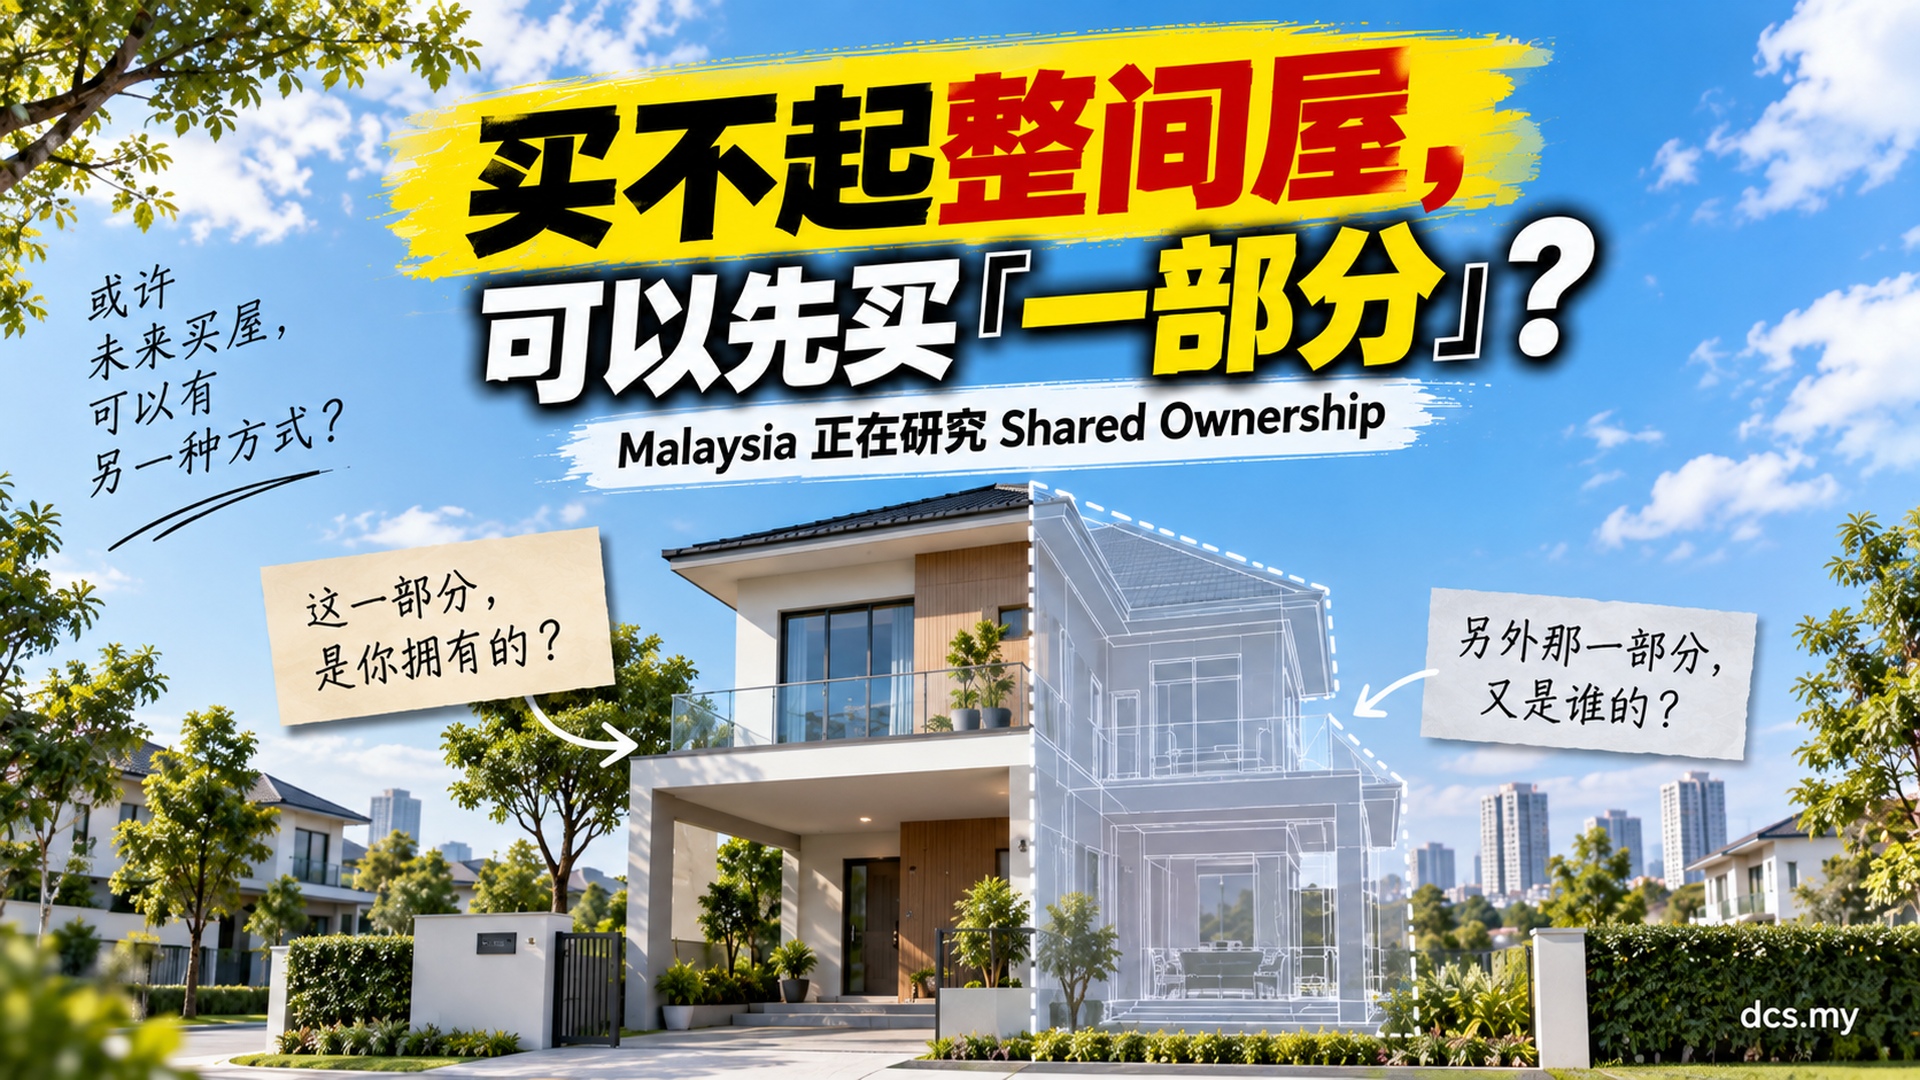
“可以买一半”是概念,不是现在的 Malaysia 官方产品说明书。
目前可以确定的重点,是 Malaysia 正在研究 / 探索 Shared Ownership。至于未来到底买多少比例、剩下的份额由谁持有、要不要付额外费用、能不能以后再买更多、要卖时怎样处理、银行怎样做融资——这些都不能在官方机制未定前自己补答案。
为什么这个题目会让人有感觉?很简单。现在很多买家不是完全没有收入,也不是完全供不起房,而是入场门槛和总价 quantum把人挡在门外。
如果未来真的有一种制度,可以让买家一开始不用承担一间房 100% 的购买份额,那的确可能改变一部分人的买房方式。但“可能”跟“已经可以申请”,是两回事。
Malaysia 正在研究 / 探索 Shared Ownership;本文没有把它写成已经全国推出、已经有固定银行配套、已经有统一比例的正式 scheme。
那 Shared Ownership 到底是什么概念?
用最容易明白的方法讲:传统买房通常是你去买一间房的完整产权价值;Shared Ownership 的讨论方向,则是让买家先拥有其中一部分份额,而不是一开始就承担 100%。
听起来很简单,但真正决定它好不好用的,不是“买多少巴仙”这一句,而是后面一整套规则。
- 谁可以参加?有没有收入、首购族或房价限制?
- 一开始可以买多少份额?比例是不是固定?
- 剩余份额由谁持有?买家需要承担什么费用?
- 银行贷款会怎样计算?
- 以后能不能增加持有份额?条件是什么?
- 要卖屋、转名、继承时怎么处理?
这些目前不能自己 invent。 等正式机制公布后,才有资格逐条算。
RM600k → RM300k?这个例子只是帮你理解
假设一间房价值 RM600,000,为了让大家容易理解“部分 ownership”这个概念,我们纯粹拿 50% 来做一道数学题:
所以你不能看到这个例子,就直接理解成:
全部都太早。数字只是示意,机制还要等正式规则。

≠ 官方已经定 50%比例、费用、融资和退出机制都要等正式框架
为什么这个方向值得买家留意?
因为如果制度设计得好,它解决的可能不是“房价突然便宜一半”,而是买家第一次进入 ownership 的门槛。
例如有些家庭每个月现金流其实还可以,但要一次承担完整首付、贷款额度和相关买房成本,会比较吃力。如果未来允许从较小份额开始,理论上就可能多一种进入市场的方法。
“入场比较容易”不等于“总成本一定比较低”。真正要看的是你每个月总共付多少、你拥有什么权利、以后退出难不难、有没有额外费用,以及长期持有的规则。
🧠 有瓦遮头怎么看?
Shared Ownership 真正值得看的,不是“RM600k 变 RM300k”这句很爽的 headline,而是:它有没有真的把买家的入场门槛降下来,同时没有把长期成本、产权限制和退出难度藏在后面。
如果以后 Malaysia 正式落地,我会先帮买家拆四样:① 每个月总 burden;② 你实际拥有什么权利;③ 以后怎样加份额 / 卖 / 退出;④ 跟普通 100% ownership 比,长期到底值不值。
做房地产十多年,我越来越觉得:买家最危险的不是看不懂复杂条文,而是太早被一句很简单的话说服。
Alan 多嘴一句 🗣️
以后如果你真的看到广告写:“RM600k 的屋,现在 RM300k 就能上车!” 先不要冲去拿 booking form。😂
先多问一句:“剩下那一半是谁的?我每个月还要付什么?以后我要卖,怎样卖?”
房地产很多东西就是这样——门槛看起来低,不代表总成本一定低;名字听起来简单,不代表规则简单。
所以现在你应该做什么?
现阶段最实际的做法不是冲去问“哪里可以申请”,而是先知道这个方向正在被研究。等正式规则出来,再看它到底适合哪一类买家。
如果你现在本来就在算买房预算,还是应该先用现有贷款、首付和每月供款逻辑去判断自己的承受能力,不要把一个尚未定案的未来机制先算进今天的买房计划。
不等未来 scheme,先算清楚你今天买得起多少
如果你现在已经在看 New Project,可以先把收入、commitment、首付和月供算清楚。Shared Ownership 若未来正式落地,再把它当作多一个选项来比较。
🧮 算一算自己买房前条账先资料状态说明
本文沿用已经完成 Research Verification 的核心结论:Malaysia 目前处于研究 / 探索 Shared Ownership 阶段。文章刻意不推断尚未正式公布的比例、费用、融资、加购份额、转售或产权执行机制。若未来官方发布正式框架,应以最新官方文件为准并更新本文。