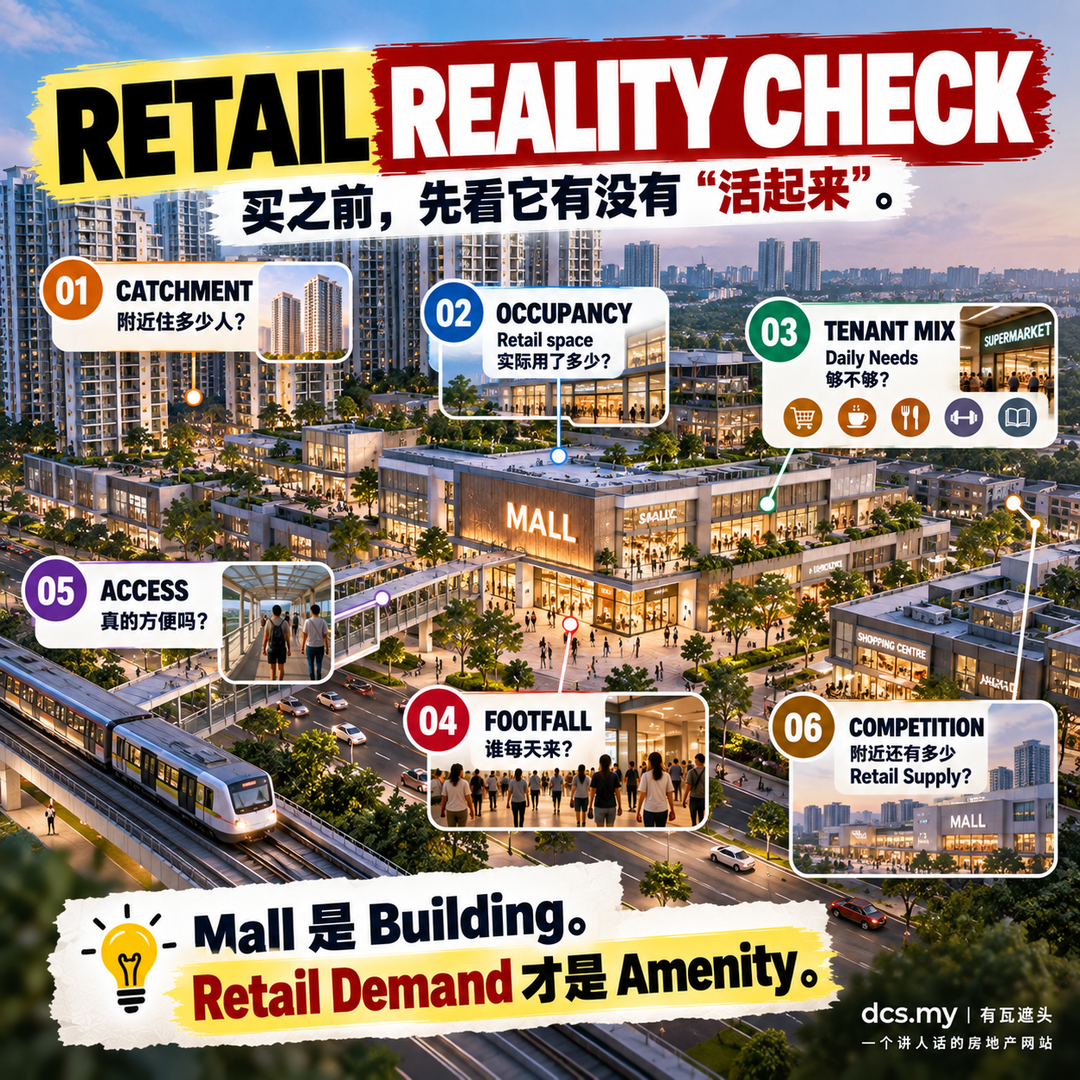
Mall是Building。Retail Demand才是Amenity。
Selangor现在有152个shopping complexes,数量全国最多;业界估计全州约有4.2 million sqm lettable retail space。这代表Retail Market很大,也代表新的Mall不是在没有Competition的地方开。
所以Buyer以后看到“楼下有Mall”,不要只问几时开。继续问:谁会去?谁会一直去?
看New Project,Salesman打开Masterplan:Residential、Facilities,然后指着楼下——RETAIL / MALL。
“Alan,这个Project很好。以后楼下就是Mall,买东西很方便,Property Value也有Support。”
听起来当然很好。但是我会继续问一句:Mall有人去吗?😂
因为有一栋Mall,跟有一个成功的Retail Ecosystem,是两回事。
🏬 152个Mall,是不是代表Selangor Mall过剩?
不能这样讲。
152只能告诉你Supply Scale很大,不能单靠这个数字判断整个Selangor已经Oversupply。Petaling Jaya、Subang Jaya、Shah Alam、Puchong、Klang、Sepang,不同地方的Population、Income、Catchment、Connectivity与Retail Behaviour都不同。
一个Mall在成熟的大型Catchment,跟一个Mall在新Township,生存条件不是同一回事。
📊 所以真正应该看的,是Occupancy
NAPIC 2025数据里,Kuala Lumpur shopping-complex occupancy约87.9%,Selangor约80.3%。
这组数字告诉我们的不是“Selangor Mall不好”,而是:Mall存在,不代表里面每一平方米都已经有人租。更加不能因为Project Brochure画了一个Mall,就自动把它当成成熟Amenity。
⚠️ 80.3% ≠ 每5间店就有1间空
Shopping-complex occupancy是空间 / floor-area层面的market measure,不是简单数100间Shop里面开了多少间。不同Lot面积可以差很多,所以80.3%不能直接翻译成“80间开、20间关”。😂
💰 Selangor Retail Rental也不能靠印象猜
2026年9月30日的专题报道引述NAPIC资料,Selangor shopping centres的overall average rent约RM108.92 / sqm,并指出整体平均水平高于Kuala Lumpur。
这不代表每一间Selangor Mall都比KL贵,更不是某个shop lot的asking rent。它反而提醒Buyer:Retail表现最终要回到具体Mall、Category、Catchment与Rental Power。
🛍️ Mall真正卖的,其实不是Building
Mall靠什么活?不是Marble,不是Escalator,也不是Air-cond。
是People。
有人来、逛、吃、买、消费,Retailer才愿意租、续租、开更好的店。
Mall是Building。Retail Demand才是Amenity。
👨👩👧 第一层|CATCHMENT
买有Retail Component的Project,Alan第一件事会看附近到底住多少人。
不是只听Developer说“未来这里会有100,000 population”。我会拆:今天已经多少人?未来多少Residential已经Approved / Under Construction?多少已经入住?Household Formation怎样?附近主要是Family、Student、Office Worker、Industrial Worker,还是High-income Household?
不同人,养出来的Retail完全不同。
🧃 第二层|TENANT MIX
一个Mall 90% occupied,听起来很好。但是里面是什么?Supermarket、Pharmacy、Clinic、Food、Childcare、Gym、Services,还是一堆重复的Bubble Tea、Cafe、Fashion?
对Resident来说,最有价值的Retail很多时候不是最Instagrammable的店,而是你每个星期真的会用的店。
🛒 比如
你住楼上。楼下有Supermarket、Pharmacy、Clinic、Food、Laundry、Childcare、Gym,你真的可以下楼解决生活。
这个对Own Stay Buyer非常有感觉。
但如果所谓“Mall downstairs”,最后一部分Lot长期没有Tenant,剩下很多又是你一年去两次的店,那Building有Retail跟你的生活有Amenity,就不是同一回事。
🚶 第三层|FOOTFALL
Mall最现实:要有人。
星期六很多人当然好。但是星期一、星期二、下午3点、晚上8点,有人吗?Retailer不是只靠Grand Opening Weekend交Rental。😂
真正健康的Retail需要Repeat Footfall。Nearby Residents、Office Crowd、Students、Tourists、Destination Shoppers、Public Transport Users,都可能组成Footfall。
🚗 第四层|ACCESS
Mall离你300m,是不是一定方便?又不一定。
要看Walking Route、Covered Walkway、Crossing、Gradient、Traffic、Parking、Drop-off、Public Transport、Last Mile。
如果住户要去“楼下Mall”,结果必须下Parking、开车出去、U-turn、塞20分钟、再找Parking,那Masterplan上面很近,生活里面可能没这么近。😂
🚆 Near Mall,跟Near MRT其实是同一道题
我们之前讲过:Near MRT ≠ Easy MRT。
同样:Near Mall ≠ Useful Mall。
最后还是要看Door-to-Destination。
🏢 第五层|COMPETITION
这一刀New Project Buyer最容易漏。
Developer告诉你:“这里以后有一个Mall。” Buyer觉得很好。但是有没有打开地图,看10分钟、15分钟、20分钟Catchment里面已经有多少Mall、Commercial Centre、Supermarket、Shoplot?
新的Retail不是跟空气竞争。它跟整个Catchment现有Retail Supply竞争。
📈 Selangor本身就是一个很好的例子
今天Selangor有152个shopping complexes,而Retail Industry仍然看到不同地区的Growth Opportunity。原因不是“Mall越多越好”,而是Selangor本来就不是一个单一Consumer Market。
成熟地区可能走Redevelopment、Premiumisation、Experiential Retail;新Township可能更依赖Population Growth、Household Formation、Infrastructure与Connectivity。
所以真正的问题不是:“Selangor还能不能起Mall?”
而是:“这个Location有没有足够的Consumer Community养这个Mall?”
🏗️ Future Mall更加要看Stage
如果Salesman告诉你:“以后楼下有Mall。” Alan会继续问现在是哪一个Stage:
MASTERPLAN
↓ PROPOSED
↓ APPROVED
↓ UNDER CONSTRUCTION
↓ TENANT SIGNED
↓ OPEN
↓ STABILISED OCCUPANCY
“Future Mall”可以差很多个Stage。 Brochure里面有一格写Retail,跟Anchor Tenant已经签Tenancy,确定程度完全不同。
🏪 Anchor Tenant为什么重要?
一个强的Anchor,例如Supermarket、Department Store、Cinema、Large F&B Cluster或Entertainment,可能帮助Mall制造Repeat Footfall。
但是Buyer一样要分清:Target Tenant ≠ Signed Tenant。
Sales Gallery说“我们计划会有Supermarket”,很好。下一句问:“已经签了吗?”
🧱 Integrated Development是不是一定比较好?
也不能这样讲。
优势很明显:Convenience、Walkability、Daily Needs,可能带来更完整的Lifestyle。
但Trade-off也要看:Traffic、Visitor Parking、Noise、Commercial Operations、Delivery、Weekend Crowd、Maintenance Complexity。如果Residential与Retail共用某些Access、Facilities或Management,更加要了解实际设计。
Integrated不是自动加分,还是看Integration做得好不好。
💰 Mall会不会让Property Price比较高?
可能,但不能只靠“有Mall”证明。
如果Retail真的成功,它可能通过Convenience、Location Recognition、Lifestyle Appeal、Tenant Attraction与Buyer Pool,支持Residential Demand。
但如果Retail长期Footfall弱、Tenant Turnover高、Vacancy明显,那么所谓Mall Premium未必跟Buyer想的一样。
🏠 买Own Stay,我会怎样看?
Own Stay我反而不会太复杂。问:我真的会不会用?Supermarket有吗?吃饭方便吗?孩子有东西用吗?老人家方便吗?Walking舒服吗?晚上安全吗?Traffic会不会烦?
如果大部分答案是Yes,这个Retail对你的生活已经有Value。不用等Property涨价,才叫Benefit。
💵 买Investment,我会怎样看?
Investment我会更加严格,因为你要问:Tenant为什么为了这个Mall租你的Unit?Nearby Tenant Pool是谁?Mall本身有没有Jobs?Office有没有?Public Transport有没有?Rental Premium真的存在吗?Nearby Condo Rent多少?Vacancy怎样?Future Residential Supply多少?
不要因为Project叫“Integrated Development”,就自己在Excel加20% Rental。😂
🔍 所以以后Salesman讲“楼下有Mall”,问这6条
01|CATCHMENT
附近真正住多少人?
02|OCCUPANCY
现有 / 未来Retail,实际租出去多少空间?
03|TENANT MIX
是Daily Needs,还是漂亮但不常用?
04|FOOTFALL
谁每天来?Repeat Footfall从哪里来?
05|ACCESS
真的方便,还是地图很近?
06|COMPETITION
附近已经有多少Retail Supply?
最后才问:这个Mall真的会改善我的生活 / Tenant Pool吗?
🧠 有瓦遮头怎么看?
我当然喜欢Project附近有Retail。买盐、买菜、吃饭、喝咖啡、看戏,不用驾很远,Own Stay真的很爽。
但是我卖New Project最不喜欢一句:“楼下有Mall,所以Property一定比较值钱。”
因为Mall也要做生意,Retailer也要赚钱。没有Consumer,再漂亮的Mall一样很辛苦。
所以Buyer不要只看Building有没有。看Demand有没有。
Alan 多嘴一句 🗣️
下次Salesman打开Masterplan,指着楼下一大块:“这里以后有Mall。”
你不用说不好。你问:“谁会每天来这里?” 😂
如果附近已经有成熟Residential、Office、Transit、School、Population,很好,继续研究。
如果答案是:“以后很多人啦。” 那我们还有功课没做完。😂
Mall是Building。Retail Demand才是Amenity。买Property不要只看楼下会起什么,看谁会来用它。
💬 楼下有Mall,你会先查哪一刀?
Catchment、Occupancy、Tenant Mix、Footfall、Access、Competition——漂亮Masterplan只是开始,不是答案。
身边有人正在看“楼下有Mall”的New Project?
把这篇丢给他。不是反对Mall,是把Retail Demand一刀一刀查清楚。
Sales Team说“楼下有Mall,所以一定加分”?😂
把Project、Location、Retail Stage和他们怎样解释这个Mall一起丢过来。我们先拆Catchment、Tenant Mix、Footfall、Access和Competition,再决定这个Amenity对你有没有真实Value。
🟢 把 Project 丢给 Alan 继续看 New Projects资料来源 / 数据边界
NAPIC:2026年最新publication列表已包括Shopping Center Rental Index Report H1 2026及Commercial Building Occupancy and Space Availability Report H1 2026;NAPIC亦提供shopping-complex retail-space occupancy / availability与shopping-centre rental index资料。
2026年9月30日Selangor Retail专题:报道引述NAPIC 2026资料,Selangor有152个shopping complexes,为全国最多;Malaysia Shopping Malls Association president则指Selangor约有4.2 million sqm lettable retail space。报道同时引述NAPIC,Selangor shopping centres overall average rent约RM108.92/sqm。
2025 Occupancy背景:本文使用KL约87.9%、Selangor约80.3%的shopping-complex occupancy作历史市场背景,并明确标示年份。Occupancy是空间层面的market measure,不能直接翻译成“多少间店开 / 关”。
资料边界:州属或市场层面的shopping-complex数量、retail-space、occupancy与rental data,不能直接判断任何单一Mall、integrated development或住宅项目的经营表现、租金、售价或未来capital appreciation。具体项目仍须核实development stage、tenant commitments、catchment、accessibility、competition与实际market performance。
官方资料: NAPIC Latest Publication · Shopping Centre Rental Index · Commercial Building Occupancy & Availability · The Star, 30 Sep 2026